A taxa de ocupação média dos hospitais privados brasileiros atingiu 78,97% em 2024, o maior nível desde 2021 (Observatório ANAHP 2025). No mesmo período, o sistema suplementar registrou lucro de R$ 24,4 bilhões, dos quais 63% originaram-se de aplicações financeiras, não da atividade assistencial (ANS, Painel Econômico-Financeiro, fechamento 2025). O desempenho financeiro agregado do setor coexiste com ociosidade estrutural em parcela relevante do parque hospitalar privado.
A análise Evodux de um hospital de médio porte da região Sudeste documenta o custo dessa ociosidade com base em dados operacionais do primeiro semestre de 2025. A instituição registrou taxa de ocupação global de 46,88%, contra 78,97% da média ANAHP para hospitais privados. A cada R$ 1,00 de custo direto de pessoal incorrido no período, R$ 0,54 não geraram receita correspondente.
A ociosidade não se distribui de forma uniforme entre as unidades. Duas unidades, UTI Adulto (90,03%) e Emergência (84,17%), operam dentro ou acima dos parâmetros ANAHP. Três unidades operam em faixa crítica: Obstetrícia (36,11%), Nefrologia (41,38%) e UTI Neonatal (41,78%), com distância de 25 a 31 pontos percentuais em relação aos referenciais setoriais para as mesmas especialidades. Essa assimetria determina tanto a magnitude do problema quanto a priorização das intervenções disponíveis.
O custo direto da ociosidade no exercício de 2025, calculado sobre custos de pessoal (CLT e PJ), alcança R$ 13,97 milhões. Esse valor constitui um piso: custos indiretos, incluindo energia, manutenção e infraestrutura administrativa, não foram incluídos por ausência de critérios de rateio consolidados na instituição. Com base na proporção registrada pelo Observatório ANAHP 2025, em que pessoal representa 39,03% das despesas totais, a estimativa do custo real da ociosidade ultrapassa R$ 19 milhões no exercício. A Confederação das Santas Casas de Misericórdia registra que a Tabela SUS cobre menos de 50% do custo real dos procedimentos (CMB, 2024). Para hospitais de médio porte, custos fixos representam entre 60% e 70% do custo total de operação, independentemente do volume atendido (Bittar, Revista de Administração em Saúde, 2024; Moody's Local Brasil, 2025).
Três cenários foram projetados para 2025 e 2026 com premissas declaradas. No cenário base, sem intervenção nos determinantes identificados, o custo da ociosidade alcança R$ 13,97 milhões em 2025 e R$ 14,9 milhões em 2026, refletindo a pressão crescente de custos de pessoal documentada pelo Observatório ANAHP. O cenário moderado projeta redução de R$ 1,91 milhão via elevação de ocupação para 55% a 65% nas unidades com maior potencial, em horizonte de 12 a 18 meses. O cenário otimista projeta redução de R$ 4,5 milhões mediante reversão de mix de receita, em horizonte de 24 a 36 meses.
O horizonte de 2025 e 2026 reúne três forças simultâneas que definem a janela de decisão para hospitais nessa situação. O Índice de Variação de Custos Médico-Hospitalares (VCMH/IESS) manteve variações de dois dígitos nas edições de 2024 a 2026. A glosa inicial gerencial dos hospitais ANAHP saltou de 11,89% para 15,89% em 2024, e a inadimplência das operadoras subiu de 49,96% para 61,53% no mesmo período (Observatório ANAHP 2025). Simultaneamente, o número de beneficiários de planos de saúde alcançou 53,3 milhões em janeiro de 2026 (ANS), com expansão contínua na região Sudeste. A combinação dessas forças cria um intervalo de dois a três anos em que a reversão de mix de receita ainda é viável sem reestruturação radical da estrutura de custos.
A análise Evodux foi desenvolvida para apurar o custo da ociosidade por unidade e por mês, a partir dos dados que os próprios sistemas de gestão hospitalar já produzem. O mesmo cálculo é aplicável a qualquer hospital com perfil semelhante. A ANS documenta a escala do sistema suplementar. O Observatório ANAHP documenta o desempenho dos hospitais privados. Nenhuma dessas fontes responde à pergunta que importa para o gestor: quanto custa, especificamente, a ociosidade de cada unidade da sua instituição este mês.
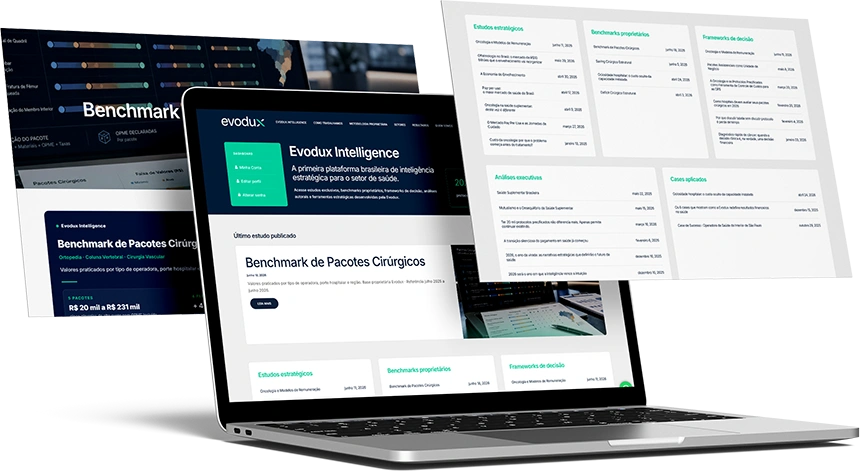
PlataformaEvodux Intelligence
Inteligência estratégica para desenvolver novos modelos, iniciativas e resultados na saúde.
Desenvolver novos modelos na saúde exige referências capazes de conectar estrutura assistencial, operação, remuneração, mercado e resultado econômico.
A Evodux Intelligence reúne essa inteligência em uma plataforma brasileira especializada, construída a partir de dados, análises e resultados proprietários do setor de saúde.