Saúde Suplementar Brasileira
Entre 2022 e 2025, operadoras e prestadores percorreram ciclos financeiros opostos. A causa estrutural é a mesma: a verticalização concentrou poder de rede e redistribuiu capital de giro ao longo da cadeia.
Mecanismo
A glosa como instrumento de gestão de caixa
A taxa de glosa hospitalar cumpriu historicamente uma função de auditoria técnica e administrativa, com patamar de referência entre 3% e 5% da receita bruta. Os dados de 2022 a 2025 revelam uma mudança de função. A taxa de glosa inicial saiu de 3,5% em 2019 para 9% em 2022, atingiu 11,89% em 2023, 15,89% em 2024 e 17% no primeiro trimestre de 2025.
O dado que qualifica a natureza do mecanismo não é a taxa inicial: é a taxa aceita ao final do processo de contestação, de apenas 1,96% em 2024. De cada R$ 100 glosados, menos de R$ 2 correspondiam a cobrança efetivamente indevida. O restante representava pagamento devido, retido temporariamente no caixa da operadora.
Taxa de glosa inicial sobre receita bruta de convênios
Hospitais Anahp, 2019 a Q1/2025 (%)
Ruptura do patamar histórico a partir de 2022Fonte: Anahp, Observatório e Balanço Observatório, 2019 a 2025. Q1/2025 dado parcial.
A extensão de prazo opera pelo mesmo mecanismo. O intervalo entre a prestação do serviço e o recebimento pelo hospital saiu de um padrão de 60 a 70 dias para 73 a 79 dias em 2023 e até 120 dias em parte dos contratos em 2024. O prazo de pagamento do hospital a seus próprios fornecedores permaneceu entre 46 e 48 dias. O gap de 25 a 30 dias representa capital de giro financiado compulsoriamente pelo prestador, sem contrapartida contratual. Em ambiente de Selic acima de 10% ao ano, um gap de 30 dias sobre receita anual de R$ 50 milhões representa custo de carregamento superior a R$ 400 mil por ano.
Assimetria de resultados
Dois ciclos opostos, uma causa estrutural
A recuperação financeira das operadoras e a compressão dos prestadores entre 2022 e 2025 não são fenômenos paralelos com causas distintas. A margem não desapareceu da cadeia de saúde suplementar. Mudou de posição dentro dela. O lucro líquido do setor saiu de R$ 4,1 bilhões em 2023 para R$ 11,1 bilhões em 2024 e R$ 24,4 bilhões em 2025, com as operadoras de grande porte respondendo por R$ 19,9 bilhões desse total, mais que o dobro do ano anterior.
No mesmo período, a margem EBITDA hospitalar caiu de 14% no segundo trimestre de 2023 para 10,74% no segundo trimestre de 2025, o menor patamar dos últimos quatro anos. A deterioração financeira ocorreu com melhora simultânea de todos os indicadores assistenciais: a taxa de ocupação cresceu de 76,85% para 78,97%, o tempo médio de permanência caiu de 4,61 para 3,99 dias e a mortalidade operatória recuou de 0,37% para 0,27%. A deterioração não tem origem dentro do hospital.
Lucro líquido das operadoras e margem EBITDA hospitalar
Lucro líquido agregado do setor (R$ bilhões, eixo esquerdo) e margem EBITDA hospitalar no 2T de cada ano (%, eixo direito), 2020 a 2025
Fontes: ANS, dados econômico-financeiros 2020 a 2025; Anahp, Balanço Observatório e Sistema de Indicadores Hospitalares, 2020 a 2025.
Posição estrutural
O prestador independente sem instrumento de negociação eficaz
A assimetria documentada não atinge todos os prestadores com a mesma intensidade. O prestador independente de pequeno e médio porte opera com 90% da receita concentrada em operadoras que simultaneamente desenvolvem rede própria com capacidade de substituição dos serviços prestados. O descredenciamento seletivo remove os serviços de maior volume ou rentabilidade, reduzindo a receita sem reduzir os custos fixos, que representam entre 60% e 70% dos custos totais de um hospital.
Com média de 77,8 leitos por unidade e 65% dos beneficiários concentrados em cinco grupos, o prestador regional que perde dois credenciamentos não perde uma conta: perde a viabilidade. A pesquisa Anahp de novembro de 2024, com 94 hospitais, registrou nota 4,47 de 5,0 para o nível de preocupação com a relação com as operadoras, acima de ocupação, EBITDA planejado e gestão de custos.
O setor registrou 22 operações de fusão e aquisição entre hospitais e laboratórios nos primeiros nove meses de 2025, alta de 37% em relação ao mesmo período de 2024, segundo levantamento da KPMG. O modelo dominante não é de consolidação horizontal, mas de integração vertical por joint ventures e parcerias operacionais. Cada nova operação de integração vertical reduz o espaço de mercado disponível para o prestador independente e aumenta a densidade de rede própria dos grupos que já detêm poder de barganha, tornando o mercado progressivamente menos reversível para quem permanece fora dos ecossistemas.
Perspectiva Evodux
A verticalização na saúde suplementar brasileira é uma estrutura já consolidada, com poder de barganha acumulado, rede própria instalada e novo ciclo de aprofundamento em curso. A densidade de rede própria acumulada pelos grandes grupos não se deprecia com a melhora do ciclo econômico. O próximo ciclo favorável para os prestadores não elimina o poder de substituição que a rede própria representa. Apenas reduz a urgência com que ele é exercido. O prestador que opera sobre a hipótese de reequilíbrio espontâneo opera sobre uma hipótese que os dados de 2022 a 2025 refutam de forma sistemática.
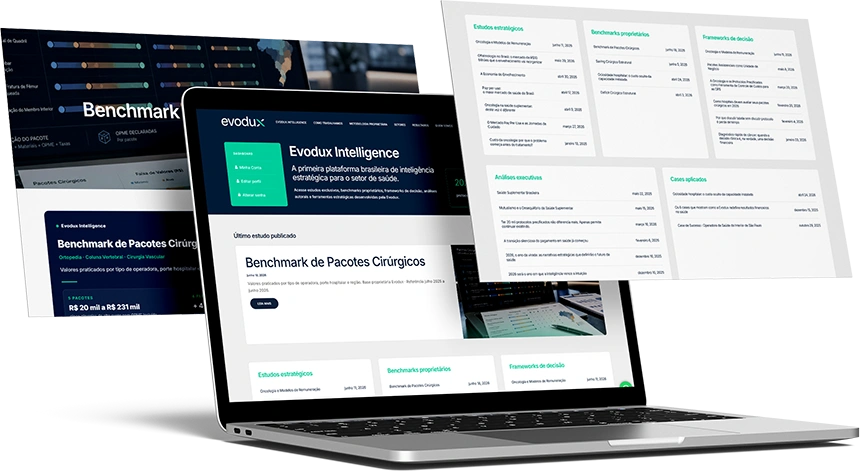
PlataformaEvodux Intelligence
Inteligência estratégica para desenvolver novos modelos, iniciativas e resultados na saúde.
Desenvolver novos modelos na saúde exige referências capazes de conectar estrutura assistencial, operação, remuneração, mercado e resultado econômico.
A Evodux Intelligence reúne essa inteligência em uma plataforma brasileira especializada, construída a partir de dados, análises e resultados proprietários do setor de saúde.