No 1T2026, as operadoras médico-hospitalares registraram lucro líquido de R$ 6 bilhões com sinistralidade de 81%, enquanto o índice de glosa inicial dos hospitais privados atingiu 17% no 1T2025 e apenas 1,96% do total glosado em 2024 permaneceu suspenso após contestação. Este paper examina os vetores dessa assimetria, os limites do modelo fee for service e as condições de viabilidade da transição para remuneração baseada em valor.
Nota metodológica. Análise baseada exclusivamente em dados de fontes oficiais e associativas: ANS, Anahp (85 hospitais associados, representando cerca de 25% das despesas assistenciais do setor), IESS e Abramge. Nenhuma projeção quantitativa própria foi elaborada.
1. Vetores de pressão sobre a cadeia prestadora
| Vetor | Indicador | Fonte |
|---|---|---|
| Inflação médica sistêmica | VCMH projetada em 12,9% para 2025; AON estima crescimento do custo médico-hospitalar mundial a 3,6 vezes a inflação geral em 2025 | IESS; AON, 2025 |
| Judicialização | R$ 4 bilhões em despesas judiciais no 2T2025; R$ 6,8 bilhões em 2024; R$ 23,9 bilhões acumulados nos últimos seis anos | ANS; Abramge, 2025 |
| Custo de capital | Selic em 15% eleva o custo de dívidas hospitalares e do capital de giro necessário para suportar glosas em aberto e prazos de recebimento acima de 120 dias | Banco Central do Brasil, 2026 |
2. Assimetria de resultado entre operadoras e prestadores
As operadoras saem de prejuízo acumulado de R$ 17,5 bilhões entre 2021 e 2023 para lucro líquido de R$ 6 bilhões no 1T2026. No mesmo período, 41,7% dos hospitais associados à Anahp reduziram investimentos, o prazo médio de recebimento saltou para 120 dias, a margem EBITDA hospitalar recuou 40% e os pedidos de recuperação judicial atingiram recorde de 5.600 em 2025.
Limitação analítica. Os dados de resultado das operadoras e os de glosa hospitalar não se referem às mesmas entidades nem ao mesmo recorte temporal. A comparação indica assimetria setorial, mas não permite inferir causalidade direta. A Fenasaúde registra que, de 2018 a 2023, o valor pago pelas operadoras a hospitais em internações cresceu 58%, atingindo R$ 107,8 bilhões.
2.1 A escalada das glosas
O padrão histórico de glosas situava-se entre 3% e 5% do faturamento bruto. Em 2022 saltou para 9%; em 2023 para 11,89%; em 2024 para 15,89%, representando R$ 5,8 bilhões retidos; e no 1T2025 atingiu 17%. Apenas 1,96% do total glosado em 2024 permaneceu suspenso após revisão. Entre 68% e 78% das glosas têm origem administrativa, sugerindo que parte relevante é evitável com melhoria de processos internos do próprio prestador.
A distância entre glosa inicial (17% no 1T2025) e glosa efetivamente mantida (1,96%) gera custo administrativo não contabilizado: equipes de revisão, auditoria médica, recursos jurídicos e capital de giro comprometido durante o período de retenção.
3. Sinistralidade: recuperação agregada com heterogeneidade relevante
A sinistralidade fechou 2025 em 81,7% e registrou 81% no 1T2026. A redução desde 2023 é explicada pela ANS como recomposição das mensalidades acima da variação das despesas assistenciais, não como ganho de eficiência assistencial. Esse mecanismo tem limite estrutural: custos médicos crescem sistematicamente acima da inflação geral. A heterogeneidade é relevante: 66% das operadoras operam acima da média setorial; as três maiores concentraram 49% do lucro agregado em 2025; e as autogestões registraram prejuízo operacional de R$ 3,1 bilhões em 2025.
4. Limites estruturais do modelo fee for service
O modelo FFS remunera prestadores por volume de procedimentos, independentemente de desfechos clínicos. A ANS reconhece o problema desde 2016 e publicou guia para modelos alternativos em 2019. A adoção de contratos baseados em valor permanece restrita a grandes grupos hospitalares com capacidade de investimento em dados e governança clínica, conforme registrado nos projetos-piloto do GT de Remuneração da ANS.
- Remuneração por volume de procedimentos
- Risco financeiro concentrado na operadora
- Sem incentivo à redução de complicações
- Variabilidade clínica sem consequência econômica para o prestador
- Remuneração atrelada a desfecho clínico
- Risco compartilhado entre operadora e prestador
- Incentivo à eficiência e redução de complicações
- Exige medição real de custos por episódio
5. Condições para transição de modelo
| Condição | Situação atual no Brasil |
|---|---|
| Custeio por episódio | Ausente na maioria dos prestadores. Metodologias de microcusteio existem, mas não são padronizadas setorialmente |
| Interoperabilidade de dados | Padrão TISS regulamentado pela ANS; integração entre sistemas de prestadores e operadoras ainda fragmentada |
| Protocolos clínicos | Adotados por grandes grupos hospitalares; ausentes ou informais na maioria das instituições de médio e pequeno porte |
| Capacidade analítica | Concentrada em grandes hospitais. A maioria dos sistemas registra consumo, mas não interpreta variabilidade clínica nem simula cenários de custo |
| Ambiente regulatório | ANS incentiva modelos alternativos desde 2016 com projetos-piloto em curso, sem obrigatoriedade ou escala setorial |
6. Cenários com base nas tendências documentadas
- Sinistralidade sobe 2 pontos: representa R$ 5 bilhões adicionais em despesas assistenciais
- Glosas superam 20%: hospitais de médio porte sem equipe de contestação absorvem perdas definitivas crescentes
- Prazo de recebimento acima de 150 dias: agrava o recorde de 5.600 pedidos de recuperação judicial em 2025
- Regulação de prazo de pagamento e teto de glosa reduz assimetria contratual
- Expansão dos projetos-piloto da ANS para escala setorial aumenta previsibilidade para prestadores com custeio estruturado
- Redução de 3 pontos de sinistralidade via eficiência libera R$ 7,5 bilhões no setor (IESS)
7. Implicações por perfil de agente setorial
- Concentração de 49% do lucro aumenta exposição regulatória e reputacional
- Modelos de remuneração por episódio reduzem risco de judicialização ao alinhar incentivos com prestadores
- Interoperabilidade de dados com hospitais credenciados é condição para contratos de risco compartilhado viáveis
- Glosas acima de 15% comprometem capital de giro e capacidade de investimento
- Estruturar custeio por episódio é pré-requisito para negociar contratos de pacote sem transferir risco sem informação
- Automação do ciclo de faturamento reduz as glosas de origem administrativa, que representam 68% a 78% do total
- Taxa de reversão de glosas de 98% indica necessidade de regulação do processo de auditoria e prazo de pagamento
- Expansão dos projetos-piloto de valor requer padronização de custeio por episódio como condição de entrada
- Interoperabilidade de dados clínicos e financeiros entre prestadores e operadoras é condição ainda não endereçada em escala
8. Considerações finais
Os dados do ciclo 2022-2026 documentam um processo de redistribuição do risco financeiro assistencial com pressão crescente sobre os prestadores hospitalares. A sustentabilidade é limitada nos dois lados: operadoras enfrentam custos médicos acima da inflação geral, judicialização crescente e concentração de resultados que fragiliza os números agregados; hospitais enfrentam glosas em escalada, compressão de 40% na margem EBITDA em dois anos e custo de capital elevado com Selic em 15%.
A transição para modelos baseados em valor é reconhecida como necessária pelo regulador e pelo mercado, mas condicionada a capacidades que a maioria dos prestadores ainda não possui. A variável determinante é o domínio do custo real do cuidado por episódio. Sem essa informação, contratos de risco compartilhado transferem exposição financeira sem a correspondente capacidade de gestão.
ANS. Dados econômico-financeiros do 1T2026. Brasília: Agência Nacional de Saúde Suplementar, junho 2026.
ANS. Dados econômico-financeiros de 2025. Brasília: Agência Nacional de Saúde Suplementar, março 2026.
ANS. Guia para Implementação de Modelos de Remuneração Baseados em Valor. Rio de Janeiro: ANS, 2019.
Anahp. Observatório Anahp 2025. São Paulo: Associação Nacional dos Hospitais Privados, 2025.
Anahp. Levantamento de indicadores financeiros hospitalares 2024. São Paulo: Anahp, março 2025.
Abramge. Levantamento sobre judicialização na saúde suplementar. São Paulo: Abramge, 2025.
IESS. Textos para Discussão: Variação de Custos Médico-Hospitalares. São Paulo: IESS, série histórica.
AON. Global Medical Trend Rates Report. 2025.
Bernz, I.M.; Malik, A.M.; Ogata, A. Modelos de remuneração baseados em valor. Revista Brasileira de Saúde Suplementar, v.1, 2023.
Sindipar. Hospitais privados do Paraná: impacto das glosas e atrasos de pagamento. Maio 2026.
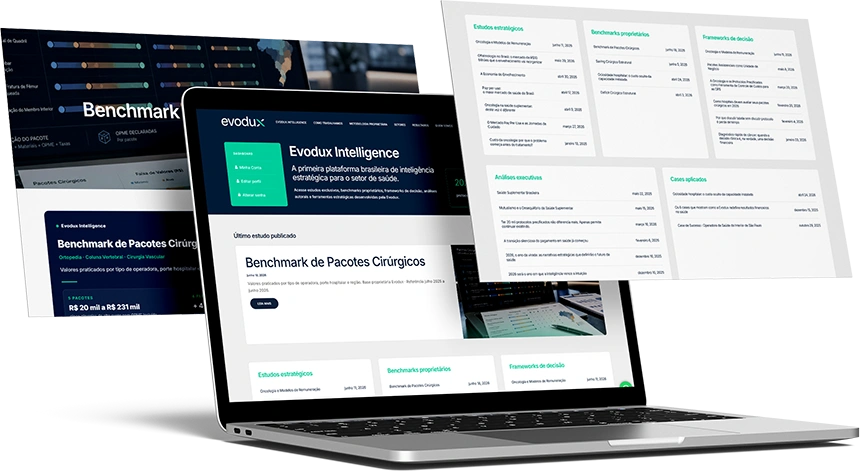
PlataformaEvodux Intelligence
Inteligência estratégica para desenvolver novos modelos, iniciativas e resultados na saúde.
Desenvolver novos modelos na saúde exige referências capazes de conectar estrutura assistencial, operação, remuneração, mercado e resultado econômico.
A Evodux Intelligence reúne essa inteligência em uma plataforma brasileira especializada, construída a partir de dados, análises e resultados proprietários do setor de saúde.