Base: ANAHP/HIS out/2025 · ANS Fechamento 2025 · Projeção Evodux 2025-2030
vs R$ 309 bi suplementar
vs 6,5% suplementar
sobre infraestrutura instalada
canal direto vs convênio
O mercado de acesso direto à saúde movimentou R$ 317 bilhões em 2024 contra R$ 309 bilhões do sistema suplementar. A diferença de R$ 8 bilhões registrada em 2024 chegará a R$ 174 bilhões em 2030, com o canal direto crescendo a 14% ao ano enquanto o sistema suplementar cresce a 6,5%. A divergência de trajetória não é conjuntural: os dois sistemas operam sobre bases de demanda estruturalmente distintas.
O sistema suplementar opera sobre uma base demograficamente limitada: 73% dos seus 49,5 milhões de beneficiários estão em contratos coletivos empresariais, vinculados ao emprego formal. O canal direto opera sobre 147 milhões de brasileiros que acessam saúde privada exclusivamente pelo pagamento no ato. Três vetores ampliam essa base sem dependência de ciclo econômico. O envelhecimento demográfico projeta 42 milhões de idosos em 2030, com crescimento de 101% nas consultas ambulatoriais do grupo, a maioria sem plano após o desligamento do vínculo formal (IBGE Revisão 2024, IESS). A epidemia crônica acumulou 118% de crescimento na obesidade adulta e 135% no diabetes entre 2006 e 2024, produzindo demanda longitudinal que o modelo suplementar não absorve (Vigitel 2025). A informalidade estrutural mantém 38% a 42% da força de trabalho fora do vínculo formal há mais de uma década, convertendo o pagamento direto na única forma de acesso com tempo e qualidade previsíveis (IBGE PNAD Contínua).
O resultado de 2025 do sistema suplementar documenta o teto do modelo. R$ 24,4 bilhões de lucro nominal, o maior da história. 63% veio de aplicações financeiras sobre R$ 134,5 bilhões em reservas técnicas com Selic a 12,75%, não da assistência. O resultado operacional direto foi de R$ 9,8 bilhões. Três operadoras responderam por 49% do lucro de 667 entidades. A sinistralidade caiu para 81,7% por recomposição tarifária sobre base que cresceu 0,7% no ano. O modelo que produz esse resultado não tem como crescer o repasse.
A rede que atende o sistema suplementar é também a infraestrutura do canal direto. Os 200 mil estabelecimentos credenciados operam entre 28% e 45% abaixo da capacidade instalada, consequência da verticalização das operadoras, que concentraram 46% das operações de M&A do setor em aquisições verticais entre 2012 e 2022, redirecionando o fluxo para redes próprias sem compensação aos credenciados independentes (CADE 2022). O canal direto sobre essa capacidade não recupera receita perdida. Gera receita que nunca existiu.
A equação financeira é verificável. Uma consulta de especialidade via canal direto gera R$ 175 líquidos. O mesmo procedimento via operadora, após glosa de 15,89% e custo de capital de 150 dias ao CDI de 12,75%, gera R$ 64 (ANAHP 2024, BCB 2025). O múltiplo de 2,6 vezes é a condição de entrada. A oportunidade é o volume: R$ 53 bilhões de receita incremental anual sobre infraestrutura já instalada, sem investimento adicional. Clínicas respondem por R$ 6,0 bilhões. Laboratórios, por R$ 5,4 bilhões. Hospitais de pequeno e médio porte, por R$ 39,7 bilhões.
| Segmento | Oportunidade | |
|---|---|---|
Clínicas e consultórios 71.500 estab. · 15% conversão · R$ 111 ticket incremental |
R$ 6,0 bi |
|
Laboratórios clínicos 4.300 estab. · R$ 25 ticket incremental |
R$ 5,4 bi |
|
Serviços de imagem 4.300 serviços · R$ 60 ticket incremental |
R$ 1,9 bi |
|
Hospitais pequeno/médio porte 2.730 hosp. · 52%→72% ocupação · R$ 14,4m/ano por hospital |
R$ 39,7 bi |
A captura desse volume depende de produto estruturado: jornada de acompanhamento para condição crônica de alta prevalência, precificada sobre o custo real do protocolo e distribuída via cartão de benefícios. Os 60 milhões de usuários de cartões em 2024, com CAGR de 31% ao ano e frequência 2,5 vezes maior do que pacientes sem vínculo organizado (ANS, ABF 2025), constituem o canal de distribuição já operacional. A formalização regulatória, com competência da ANS confirmada pelo STJ em novembro de 2025, concentrará esse mercado em torno de quem estruturar produto antes que os requisitos de capital, governança e transparência de preço entrem em vigor. O segundo cruzamento, de receita por prestador, ocorrerá para quem se posicionar antes da regulação.
O segundo cruzamento, de receita por prestador, ocorrerá para quem se posicionar antes da regulação. O mercado de acesso direto já superou o sistema suplementar em volume. A concentração de receita seguirá o mesmo caminho.
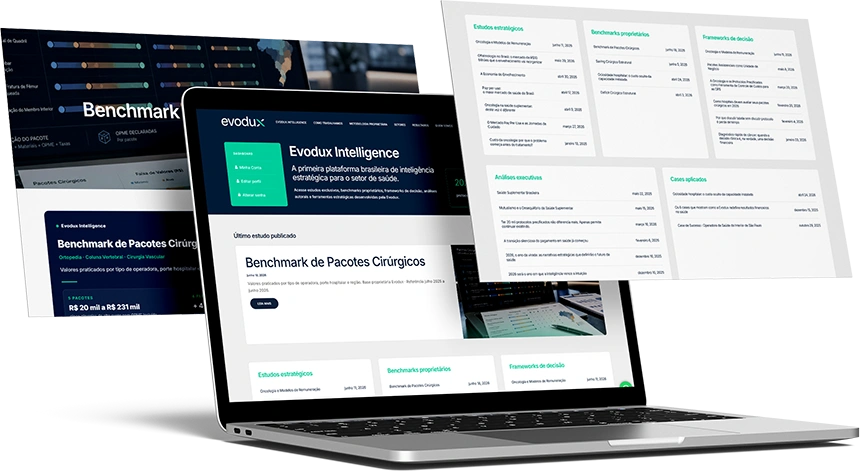
PlataformaEvodux Intelligence
Inteligência estratégica para desenvolver novos modelos, iniciativas e resultados na saúde.
Desenvolver novos modelos na saúde exige referências capazes de conectar estrutura assistencial, operação, remuneração, mercado e resultado econômico.
A Evodux Intelligence reúne essa inteligência em uma plataforma brasileira especializada, construída a partir de dados, análises e resultados proprietários do setor de saúde.