O Custo Assistencial Oculto:
Causas Estruturais e Implicações
para Operadoras e Hospitais
não sabem quanto custa nenhum tratamento.
O setor de saúde suplementar brasileiro opera com um conjunto sofisticado de instrumentos para controlar o preço unitário do procedimento assistencial. Sistemas de autorização, tabelas de remuneração, auditoria e glosa capturam com precisão o que é feito. Nenhum desses instrumentos captura o custo do que é tratado.
Essa lacuna estrutural produz uma distância sistemática entre o custo contratado e o custo real da jornada clínica. Esta análise documenta sua composição, sua magnitude e seu padrão de manifestação a partir de nove anos de dados em 65 organizações. O desvio médio observado é de 30% sobre o custo contratado.
Organizações que implementaram o custeio por jornada capturaram entre 12% e 28% de eficiência econômica estrutural nos primeiros 18 meses. O padrão é consistente independentemente do porte. A variável determinante é a presença do instrumento, não o diagnóstico do problema.
O custo do tratamento é estruturalmente ausente
dos instrumentos que o setor construiu.
O modelo fee-for-service remunera por procedimento executado. Para operar, ele requer uma única informação: que o procedimento tenha preço. O custo da jornada completa, a variação clínica entre dois pacientes com o mesmo diagnóstico, o custo-hora de estrutura por protocolo e a margem efetiva de um tratamento oncológico não são exigidos pelo modelo. Por essa razão, não foram construídos.
A OECD estima que 20% dos gastos em saúde nos países membros são desperdiçados por ineficiências estruturais (2017). Shrank et al. documentaram US$ 760 a 935 bilhões em desperdício anual nos Estados Unidos (JAMA, 2019). No Brasil, o fenômeno se manifesta no intervalo entre o custo contratado e o custo real da jornada assistencial.
O Custo Assistencial Oculto é composto por três elementos estruturais: variação clínica sem referência de custo (14% do desvio médio), custo-hora de estrutura fora do contrato (9%) e ociosidade operacional não alocada (7%). Sua soma produz o desvio médio de 30% documentado na base de 65 projetos.
| Componente | Participação | Corrigível em |
|---|---|---|
| Variação clínica sem referência de custo | 14% | 30–90 dias |
| Custo-hora de estrutura fora do contrato | 9% | 30–90 dias |
| Ociosidade operacional não alocada | 7% | 60–180 dias |
| Total médio do Custo Assistencial Oculto | 30% | 18 meses |
A correção do custo oculto produz resultado financeiro
mensurável em menos de 90 dias.
A pesquisa com gestores de 65 organizações ao longo de nove anos documenta o padrão com consistência. 91% declararam que o Custo Assistencial Oculto não era mensurável antes do custeio por jornada. 73% dos CFOs declararam não conhecer o custo real de seus cinco protocolos mais frequentes.
Dois casos ilustram a manifestação do fenômeno em contextos distintos.
O instrumento de custeio por jornada altera
a natureza das decisões disponíveis.
A análise de 65 organizações documenta o intervalo de eficiência capturada nos primeiros 18 meses após a implementação do custeio por jornada: entre 12% e 28% de eficiência econômica estrutural. O resultado se mantém independentemente do porte da organização e da sua modalidade jurídica.
A distinção crítica é entre diagnóstico e implementação. Organizações que identificaram o Custo Assistencial Oculto sem implementar o protocolo precificado não capturaram resultado econômico. O diagnóstico é condição necessária. A implementação é condição suficiente.
| Dimensão | Com protocolo precificado | Sem protocolo precificado |
|---|---|---|
| Custo por tratamento | Disponível antes da execução | Apurado após o resultado, quando apurado |
| Custo oculto por protocolo | Identificável e corrigível | Acumula em silêncio |
| Base de negociação contratual | Custo real da jornada | Tabela unitária de procedimento |
| Margens negativas | Identificadas em 30–90 dias | Persistem sem causa rastreada |
| Ociosidade operacional | Mensurável e alocável | Fora do cálculo de custo |
O Custo Assistencial Oculto é uma perda presente,
não um risco futuro.
Com inflação médica projetada de 11% para 2026, 44% das operadoras encerrando 2024 com prejuízo operacional e 69% das operadoras nas Américas identificando o câncer como principal pressão de custos, a magnitude do Custo Assistencial Oculto passou a determinar a viabilidade econômica das organizações no segmento de maior complexidade do setor.
A dinâmica de acúmulo observada em 89% dos projetos indica que o custo oculto se instala antes de qualquer sinal financeiro identificável. O intervalo médio entre o início do acúmulo e a identificação é de 2,3 anos. Esse padrão é independente do porte da organização e do volume de contratos oncológicos.
A janela para implementá-lo antes do próximo ciclo contratual é limitada.
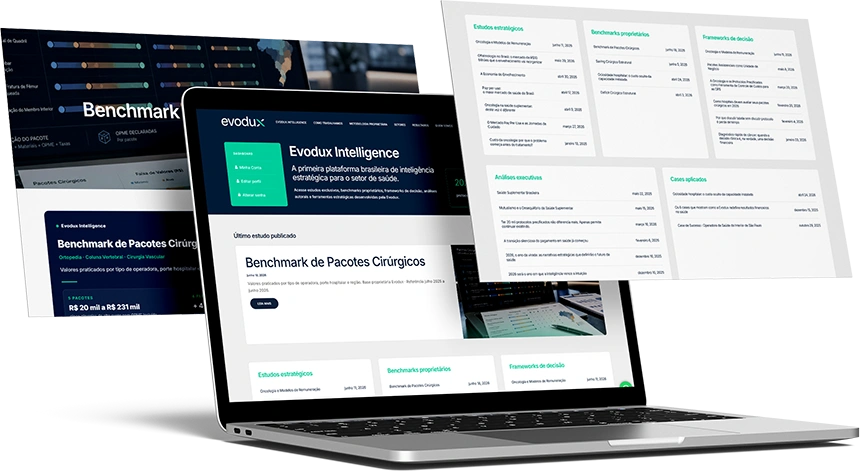
PlataformaEvodux Intelligence
Inteligência estratégica para desenvolver novos modelos, iniciativas e resultados na saúde.
Desenvolver novos modelos na saúde exige referências capazes de conectar estrutura assistencial, operação, remuneração, mercado e resultado econômico.
A Evodux Intelligence reúne essa inteligência em uma plataforma brasileira especializada, construída a partir de dados, análises e resultados proprietários do setor de saúde.