A verticalização resolveu a fragmentação estrutural do setor. Não resolveu a fragmentação econômica da jornada. Essa diferença é, hoje, a principal fronteira de resultado entre organizações equivalentes em escala.
saúde suplementar 2025
patamar recorde
redução vs. ciclo anterior
O mercado de saúde suplementar brasileiro completou, em 2025, um ciclo relevante de consolidação estrutural. O resultado agregado atingiu patamar recorde. O desempenho, contudo, não é uniforme. A dispersão de resultado entre operadoras persiste e a correlação entre grau de verticalização e consistência de margem permanece fraca. Esse dado não é um detalhe estatístico. É o ponto de partida para a análise que segue.
A verticalização resolveu um problema real. Ao longo da última década, a internalização de hospitais, clínicas, centros diagnósticos e canais próprios reduziu dependência de prestadores externos, ampliou coordenação assistencial e elevou previsibilidade operacional. Organizações que construíram esse modelo ganharam escala e controle sobre a execução do cuidado. O que não ganharam, na mesma proporção, foi controle sobre o custo real do cuidado que executam.
Integração estrutural significa que os ativos estão sob o mesmo perímetro de controle. Integração econômica significa que esses ativos operam sob a mesma lógica de custo, com leitura contínua do custo acumulado entre etapas clínicas. O setor avançou consistentemente no primeiro. Avançou de forma irregular no segundo. O gap entre as duas velocidades de avanço é a principal explicação para a dispersão de resultado entre organizações equivalentes em escala e estrutura.
A descontinuidade econômica da jornada ocorre quando diagnóstico, tratamento, transição assistencial, reabilitação e manutenção clínica coexistem sob o mesmo perímetro operacional, mas não sob a mesma lógica de custo. Cada elo mede sua própria eficiência. Poucos medem o custo acumulado entre os elos.
O protocolo clínico é o ponto em que essa lacuna se torna mais custosa. Um protocolo bem executado clinicamente pode estar mal precificado economicamente quando o custo de suas transições, reabilitações e complicações previsíveis não está incorporado ao valor contratado. Cada execução gera perda estrutural, independentemente da qualidade do cuidado prestado. Análises do IESS indicam variabilidade de sinistro entre prestadores equivalentes na faixa de 30% a 45% para os mesmos diagnósticos e protocolos. Parte dessa variabilidade não reflete diferença de qualidade clínica. Reflete diferença na forma como o custo da jornada é formado, registrado e gerenciado ao longo de suas etapas.
A implicação para cada segmento do mercado é objetiva:
"Organizações que medem protocolo, transição e jornada na mesma estrutura de custo operam arquitetura. As demais operam expansão. A compressão de margem não desapareceu com a verticalização. Apenas mudou de endereço."
A próxima agenda de gestão do setor não é de ativos. É de arquitetura econômica. Organizações que construírem capacidade analítica sobre protocolo, transição e jornada nos próximos ciclos converterão integração em vantagem econômica defensável.
As que não construírem essa capacidade operarão com perímetro ampliado e opacidade preservada, condição que se aprofunda à medida que contratos migram para modelos baseados em valor.
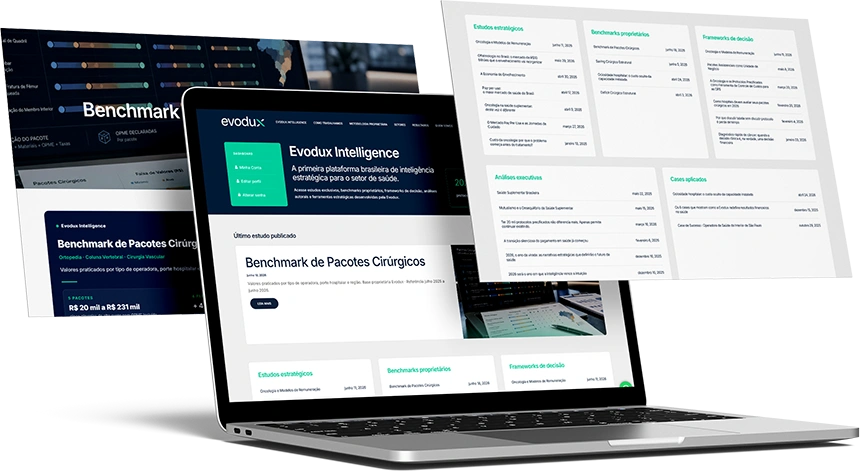
PlataformaEvodux Intelligence
Inteligência estratégica para desenvolver novos modelos, iniciativas e resultados na saúde.
Desenvolver novos modelos na saúde exige referências capazes de conectar estrutura assistencial, operação, remuneração, mercado e resultado econômico.
A Evodux Intelligence reúne essa inteligência em uma plataforma brasileira especializada, construída a partir de dados, análises e resultados proprietários do setor de saúde.